Emas Ditambang Butuh Energi Besar, tapi Jejak Karbon Portofolio Investasinya Lebih Rendah, Kok Bisa?IHSG Hari ini Berpeluang Rebound, Empat Saham Punya Rekomendasi BoW
REC secara sederhana adalah sertifikat yang merepresentasikan atribut lingkungan dari listrik yang berasal dari sumber energi terbarukan.
Jadi, pembelian REC dapat membantu perusahaan meningkatkan klaim penggunaan listrik berbasis energi terbarukan dalam penghitungan emisinya.
Tetapi REC bukan berarti seluruh aktivitas tambang kemudian berubah menjadi operasi bebas bahan bakar fosil. Data UBP Emas sendiri menunjukkan bahwa energi tidak terbarukan masih menjadi bagian terbesar dari konsumsi energinya.
Karena itu, peningkatan energi terbarukan perlu dibaca sebagai bagian dari proses transisi, bukan sebagai tanda bahwa persoalan energi di tambang emas sudah selesai.
ANTAM sendiri menjelaskan bahwa strategi energi perusahaan mencakup penggantian sumber energi fosil dengan alternatif yang lebih rendah emisi, modifikasi metode operasi dan teknologi, serta peningkatan penggunaan bahan bakar dengan bauran energi terbarukan yang lebih tinggi.
Di UBP Emas, perusahaan menyebut penerapan backfilling, High-Speed Gold Electrolysis, dan alat pengatur kecepatan digital pada mesin Roll Mill sebagai bagian dari upaya mengurangi penggunaan energi.
Pada akhirnya, data tersebut menunjukkan bahwa perjalanan dekarbonisasi ANTAM memiliki dua cerita yang berjalan bersamaan. Di tingkat perusahaan secara keseluruhan, ANTAM melaporkan intensitas emisi turun 26,08 persen.
Total emisi Scope 1 dan 2 berbasis market-based juga turun menjadi sekitar 1,28 juta ton CO2eq pada 2025 dari 1,42 juta ton CO2eq pada 2024. Intensitas emisi perusahaan turun menjadi 0,015 ton CO2eq per Rp juta pendapatan.
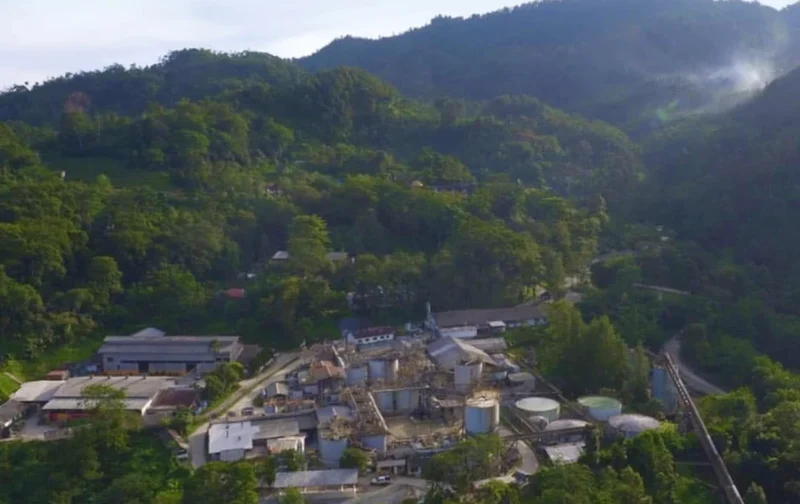
Namun di UBP Emas, total emisi meningkat, produksi turun, dan akibatnya intensitas emisi melonjak 86,7 persen. Intensitas energi pun naik 46,5 persen.
Perbedaan ini tidak serta-merta berarti kinerja dekarbonisasi ANTAM secara keseluruhan buruk. Data perusahaan memang menunjukkan adanya penurunan emisi pada sejumlah unit dan berbagai program efisiensi yang sedang berjalan.
Tetapi angka UBP Emas menunjukkan bahwa hasil dekarbonisasi bisa sangat berbeda antarunit bisnis, sehingga angka konsolidasi perusahaan tidak selalu menceritakan seluruh kondisi operasional di lapangan.
Bagi investor, perbedaan tersebut menjadi penting karena biaya energi merupakan bagian dari ekonomi operasi tambang. Jika produksi dapat ditingkatkan tanpa kenaikan konsumsi energi yang sebanding, efisiensi akan membaik.
Sebaliknya, ketika konsumsi energi bertahan sementara output turun, intensitas energi meningkat dan tekanan efisiensi menjadi lebih besar.
WGC sendiri melihat peningkatan efisiensi energi dan peralihan ke sumber energi rendah karbon bukan hanya sebagai persoalan lingkungan.
Keduanya juga berhubungan dengan daya tahan ekonomi operasi tambang dalam menghadapi perubahan harga energi, regulasi iklim, serta kebutuhan investasi menuju ekonomi rendah karbon.
ANTAM pun menempatkan isu tersebut dalam kerangka bisnis.
Dalam SR 2025, perusahaan menyatakan telah menyusun roadmap dekarbonisasi dan menilai kemampuan menghasilkan mineral dengan jejak karbon lebih rendah dapat menjadi keunggulan kompetitif di pasar global.
“Kami percaya bahwa perusahaan tambang yang mampu memproduksi mineral dengan jejak karbon yang lebih rendah akan memiliki keunggulan kompetitif di pasar global,” tulis ANTAM.
Maka, pekerjaan rumah ANTAM bukan hanya membuat angka emisi perusahaan terlihat lebih rendah.
Tantangan yang lebih konkret adalah memastikan program efisiensi energi, teknologi baru, energi terbarukan, dan pengelolaan operasi benar-benar mampu membuat setiap satuan produksi membutuhkan energi dan menghasilkan emisi yang semakin kecil.
Sebab, pada akhirnya, tambang yang lebih rendah karbon bukan cuma soal tambang yang lebih “hijau”.
Jika efisiensi itu berhasil diterjemahkan menjadi penggunaan energi yang lebih hemat dan operasi yang lebih produktif, dekarbonisasi juga bisa menjadi bagian dari upaya menjaga daya saing dan ekonomi bisnis tambang dalam jangka panjang.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.