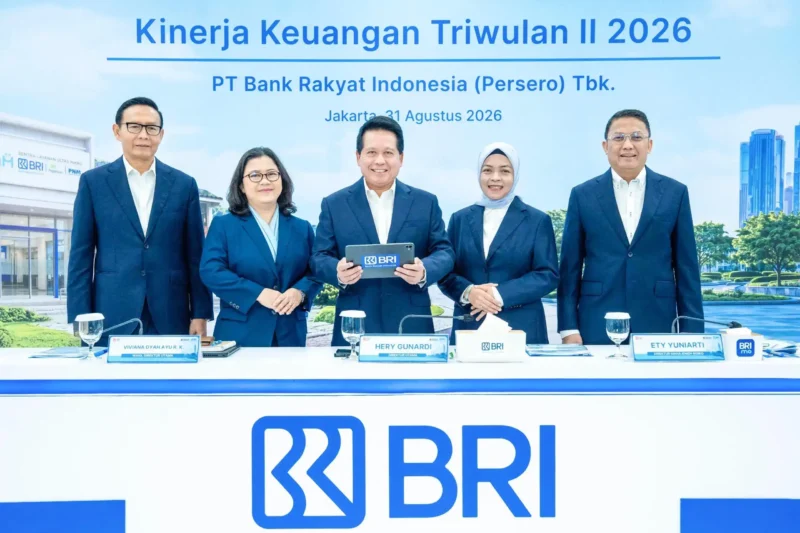
Laba BRI Group periode tersebut tercatat tumbuh 17,5 persen secara tahunanPertumbuhan laba perusahaan berkode saham BBRI ini ditopang oleh ekspansi kredit, pendapatan bunga yang meningkat, serta fundamental perseroan yang semakin solid.
Di tengah tantangan industri perbankan, kredit dan pembiayaan BRI Group tumbuh 16,2 persen yoy menjadi Rp1.646 triliun.
Pertumbuhan tersebut membuat aset konsolidasian BRI mencapai Rp2.352 triliun atau naik 11,7 persen yoy hingga akhir Juni 2026.
Kinerja pembiayaan BRI dianggap memperlihatkan posisi UMKM yang sebagai fondasi bisnis perusahaan.
Sebab dari total portofolio kredit dan pembiayaan BRI, sekitar 75,1 persen atau Rp1.235,4 triliun mengalir ke segmen UMKM dengan pertumbuhan sebesar 8,6 persen yoy.
Direktur Utama BRI, Hery Gunardi mengatakan, pertumbuhan kinerja perusahaan berlangsung ketika ekonomi nasional dan aktivitas UMKM masih menunjukkan daya tahan.
“Kondisi tersebut memberikan optimisme bagi BRI karena UMKM merupakan core business sekaligus bagian penting dari fundamental perekonomian nasional.
Di tengah transformasi yang terus kami jalankan, satu hal yang tidak berubah adalah komitmen BRI untuk terus tumbuh bersama UMKM dan ekonomi kerakyatan Indonesia,” ujar Hery dalam keterangannya, Senin, 31 Agustus 2026.
Lebih lanjut, BRI mencatat bahwa pertumbuhan ekonomi Indonesia pada Triwulan II 2026 berada di kisaran 5,30 persen, sedangkan inflasi tercatat 3,34 persen.
Sementara itu, Indeks Bisnis UMKM dilaporkan meningkat dari 102,5 pada akhir 2025 menjadi 104,7 pada Triwulan I 2026. Indeks di atas 100 menunjukkan pelaku UMKM secara umum masih berada dalam fase ekspansi.
Transformasi Mulai Angkat Kinerja BRI
BRI turut mengaitkan penguatan kinerja tersebut dengan agenda transformasi BRIVolution Reignite.
Perseroan kini menjalankan dua agenda sekaligus dalam transformasi tersebut, yakni memperkuat funding franchise dan merombak bisnis inti sembari membangun sumber pertumbuhan baru atau new core.
Dari sisi pendanaan, BRI memperbesar basis dana murah melalui pendekatan ekosistem.
Perseroan juga memperkuat kanal digital melalui BRImo, QRIS, akuisisi merchant, dan BRILink Agen, sekaligus memperluas integrasi value chain dan One BRI Solution.
Pada bisnis mikro, BRI memperbaiki proses bisnis, memperkuat tenaga pemasar atau mantri, dan menerapkan manajemen risiko yang lebih granular.
Strategi tersebut guna mendukung ekspansi kredit mikro tetap berjalan seiring dengan perbaikan kualitas aset.
Hery menyatakan, dampak transformasi tersebut mulai tercermin dalam kinerja keuangan perseroan.
“Transformasi yang kami jalankan bukan semata untuk mengejar pertumbuhan yang tinggi. Fokus kami adalah memastikan BRI memiliki mesin pertumbuhan yang semakin terdiversifikasi, sehat, berkualitas, dan berkelanjutan.
Berbagai agenda tersebut telah kami eksekusi dan mulai memberikan dampak positif terhadap fundamental maupun kinerja keuangan BRI,” jelas Hery.
Dari sisi pendapatan, net interest income BRI tercatat naik 9,9 persen yoy dari Rp73,3 triliun menjadi Rp80,5 triliun. Sedangkan Pre-Provision Operating Profitmeningkat 12,8 persen yoy menjadi Rp65,7 triliun.
Kinerja tersebut dibarengi perbaikan sejumlah indikator fundamental. Cost of Fundsecara bank only turun dari 3,0 persen pada Triwulan II 2025 menjadi 2,4 persen pada Triwulan II 2026.
Cost to Income Ratiojuga dilaporkan membaik dari 41,9 persen menjadi 39,2 persen.
Kemudian, kualitas kredit turut menunjukkan perbaikan. Rasio Non-Performing Loanturun dari 3,0 persen menjadi 2,9 persen, sedangkan Cost of Creditmembaik dari 3,4 persen menjadi 3,1 persen.
Pada saat yang sama, Return on AssetBRI tetap berada di kisaran 2,7 persen. Return on EquityBRI juga meningkat, dari 16,6 persen pada Triwulan II 2025 menjadi 18,8 persen pada Triwulan II 2026.
“Capaian tersebut menunjukkan bahwa transformasi mulai kami konversikan menjadi kinerja.
Bagi kami, yang terpenting bukan hanya seberapa cepat BRI bertumbuh, tetapi bagaimana pertumbuhan tersebut dihasilkan dari fundamental yang semakin sehat dan pada saat bersamaan memberikan manfaat yang semakin luas bagi perekonomian,” jelas Hery.
75,1 Persen Kredit BRI Masih ke UMKM
Meski mulai memperluas sumber pertumbuhan, BRI tidak menggeser UMKM dari pusat bisnisnya. Hingga Juni 2026, kredit UMKM dari BRI mampu mencapai Rp1.235,4 triliun atau tumbuh sebesar 8,6 persen yoy.
Porsi tersebut setara dengan 75,1 persen dari total portofolio kredit dan pembiayaan BRI Group.
Sementara kredit untuk segmen consumer, small-medium-commercial, corporate, hingga new core terus dikembangkan untuk memperbesar diversifikasi bisnis.
“BRI tetap konsisten menjadikan UMKM sebagai core business. Kami percaya pertumbuhan BRI harus berjalan beriringan dengan pertumbuhan pelaku usaha dan aktivitas ekonomi masyarakat.
Karena itu, ekspansi bisnis yang kami lakukan akan tetap berpijak pada upaya memperluas akses pembiayaan dan memperkuat kapasitas UMKM Indonesia,” kata Hery.
Penguatan UMKM juga dilakukan BRI melalui langkah pemberdayaan. Hingga Juni 2026, program Desa BRILiaN telah menjangkau lebih dari 5.700 desa binaan, sementara Klasterku Hidupku kini menaungi lebih dari 44 ribu klaster usaha.
Platform digital LinkUMKM dari BRI telah menjangkau sekitar 17,3 juta pelaku UMKM. Adapun pendampingan melalui Rumah BUMN mampu melibatkan sekitar 596 ribu pelaku UMKM hingga Juni 2026.
Capaian lainnya, BRI tercatat menyalurkan Kredit Usaha Rakyatsebesar Rp103,8 triliun kepada lebih dari 2 juta debitur sepanjang Januari-Juni 2026.
Secara kumulatif sejak 2015 hingga Juni 2026, penyaluran KUR BRI sudah mencapai Rp1.539 triliun dan disalurkan kepada 48,4 juta nasabah.
“Bagi BRI, pembiayaan dan pemberdayaan merupakan satu kesatuan.
Kami ingin menciptakan siklus pertumbuhan yang berkelanjutan: UMKM memperoleh akses keuangan, mendapatkan pemberdayaan dan pendampingan, meningkatkan kapasitas usahanya, kemudian naik kelas dan semakin terintegrasi ke dalam ekosistem ekonomi yang lebih besar,” terang Hery.
Dengan laba dan ekspansi kredit yang mengalami pertumbuhan, BRI berupaya untuk mempertahankan kinerjanya di masa mendatang.
BBRI akan menempatkan diversifikasi bisnis, efisiensi pendanaan, pengendalian risiko, dan penguatan UMKM sebagai salah satu strategi dalam menjaga kinerja berkelanjutan.
“Pada akhirnya, keberhasilan BRI tidak hanya kami ukur dari pertumbuhan aset, kredit, maupun laba.
Yang juga penting adalah seberapa besar pertumbuhan tersebut mampu menciptakan nilai, membuka kesempatan bagi pelaku usaha untuk berkembang, dan menggerakkan ekonomi masyarakat.
Dengan fundamental yang semakin kuat dan transformasi yang terus berjalan, BRI akan konsisten tumbuh bersama ekonomi kerakyatan Indonesia,” pungkas Hery.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.