Saat Erupsi Anak Krakatau Mengusik Aktivitas Ekonomi, Sosial, dan PendidikanKejar Status Global City, Jakarta Bidik Pembiayaan Rp4.700 Triliun hingga 2045
IEA mencatat rata-rata sekitar 20 juta barel per hari minyak mentah dan produk minyak melewati Selat Hormuz sepanjang 2025. Volume itu setara sekitar 25 persen perdagangan minyak dunia melalui jalur laut.
Untuk minyak mentah saja, sekitar 15 juta barel per hari melewati selat tersebut atau hampir 34 persen perdagangan minyak mentah global. Dan sekitar 80 persen minyak yang melewati Hormuz berakhir di Asia.
China dan India bahkan menyerap sekitar 44 persen minyak mentah yang melewati selat tersebut. Jadi, gangguan di Hormuz bukan sekadar persoalan antara Washington dan Teheran.
Jalur itu merupakan salah satu urat nadi pasokan energi Asia. Masalah berikutnya adalah dunia ternyata tidak memiliki cukup banyak jalan alternatif.
IEA memperkirakan kapasitas ekspor minyak yang dapat menghindari Hormuz melalui jaringan pipa Arab Saudi dan Uni Emirat Arab hanya sekitar 3,5 juta hingga 5,5 juta barel per hari.
Bandingkan dengan sekitar 20 juta barel per hari yang biasanya melewati Hormuz.
Secara matematis, kapasitas alternatif tersebut hanya sekitar 17,5 persen hingga 27,5 persen dari volume yang biasa melewati selat.
Namun angka itu tidak boleh diterjemahkan secara mentah sebagai 14,5 juta hingga 16,5 juta barel per hari minyak dunia pasti hilang.
Kapasitas alternatif merupakan kemampuan pengalihan, sementara arus perdagangan juga dapat berubah melalui penyesuaian kapal, tujuan ekspor, persediaan, dan jalur perdagangan lainnya.
Tetapi pesannya tetap jelas. Jika gangguan Hormuz berlangsung lama, jalur alternatif tidak cukup untuk menggantikan seluruh arus minyak yang biasanya melewati selat tersebut.
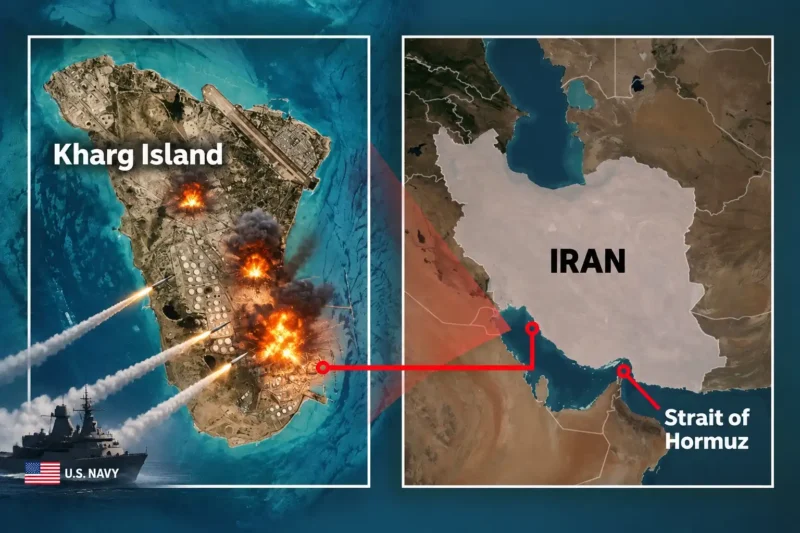
Bahkan Iran sendiri belum memiliki pengganti Kharg yang benar-benar sebanding.
IEA mencatat terminal Jask di pesisir Iran memang berada di luar Selat Hormuz dan dirancang untuk membantu ekspor minyak tanpa melewati selat.
Namun terminal tersebut belum menunjukkan aktivitas ekspor yang berarti dalam skala yang dapat menggantikan Kharg.
Kpler juga mencatat kapasitas efektif Jask secara historis jauh lebih kecil dibanding kemampuan Kharg yang mampu menangani sekitar 1,5 juta hingga 2 juta barel per hari.
Jadi, ketika Kharg terganggu, Iran tidak sekadar kehilangan satu terminal. Negara itu kehilangan bagian terbesar dari pintu keluarnya menuju pasar minyak dunia.
Pasar global pun mulai memasukkan risiko tersebut ke dalam harga. Harga Brent yang berada di sekitar USD90,49 per barel pada 30 Agustus melonjak menjadi USD94,65 per barel pada 1 September.
Pada penutupan Jumat 4 September, Brent sudah mencapai USD96,28 per barel. Dengan kurs Rp17.900 per USD, harga tersebut setara sekitar Rp1,72 juta per barel.
Sepanjang pekan itu, Brent naik sekitar 7,6 persen, sementara West Texas Intermediate atau WTI naik hampir 10 persen.
Reuters mencatat kenaikan tersebut terjadi ketika pasar kembali mengkhawatirkan gangguan pasokan akibat eskalasi konflik Amerika Serikat dan Iran.
Tetapi ada catatan penting. Harga Brent USD96,28 per barel merupakan harga penutupan Jumat, 4 September.
Serangan terhadap tiga tanker Iran terjadi pada Sabtu, 5 September waktu setempat atau Minggu waktu Indonesia. Artinya, angka USD96,28 belum memasukkan sepenuhnya respons pasar terhadap serangan terbaru tersebut.
Justru perdagangan minyak setelah akhir pekan akan menjadi ujian penting.
Jika harga melonjak lagi ketika pasar kembali dibuka, pasar akan memberikan sinyal seberapa besar risiko tambahan yang dihitung investor setelah serangan terhadap tiga tanker tersebut.
Yang lebih mengkhawatirkan, bantalan pasar minyak global juga tidak sedang berada dalam kondisi gemuk. IEA mencatat persediaan minyak global turun sekitar 69 juta barel pada Juli.
Sejak akhir Februari hingga akhir Juli, total persediaan global telah terkuras sekitar 410 juta barel.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.