Sementara target penerimaan pajak negara dalam APBN 2026 sebesar Rp2.357,7 triliun.
Di tengah kebutuhan memperbesar penerimaan negara lewat pajak tersebut, efektivitas pengawasan terhadap transaksi korporasi ribuan triliun ini menjadi sorotan.
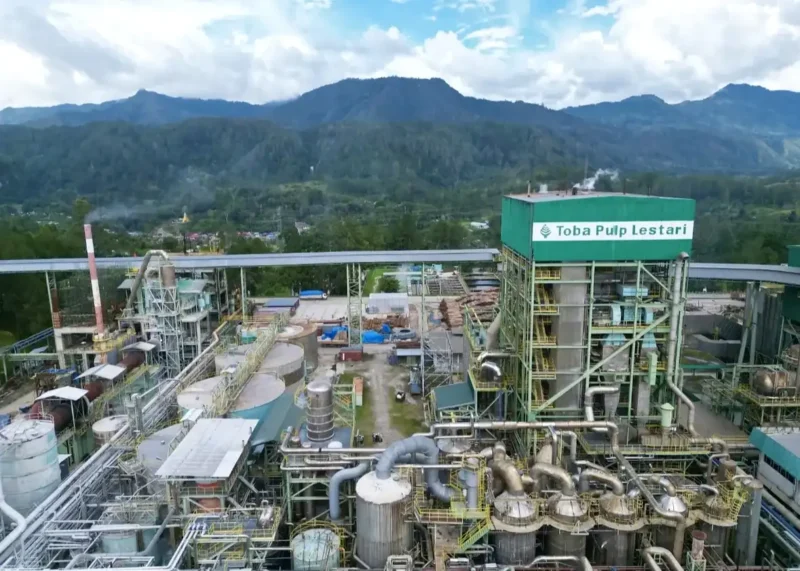
Menurut Ekonom dan Pakar Kebijakan Publik UPN Veteran Jakarta, Achmad Nur Hidayat, hal ini menyusul penetapan PT Toba Pulp Lestari Tbk sebagai tersangka korporasi dalam perkara dugaan korupsi terkait transfer pricing dan under-invoicing.
Perkara tersebut mencuat dengan estimasi kerugian negara sekitar Rp2 triliun. Angka ini masih bersifat sementara dan harus dibuktikan melalui proses hukum.
Status tersangka juga tidak berarti perusahaan telah terbukti bersalah.
Namun Achmad menilai, perkara tersebut penting dilihat secara lebih luas, terutama ketika pemerintah tengah mengejar penerimaan pajak yang semakin besar.
“Ketika negara membutuhkan penerimaan, pengawasan terhadap masyarakat, pekerja, profesional dan pelaku usaha kecil bergerak semakin cepat melalui digitalisasi dan integrasi data, sementara dugaan kebocoran bernilai triliunan pada transaksi korporasi justru disebut berlangsung bertahun-tahun,” kata Achmad dalam keterangannya, dikutip Kamis, 10 September 2026.
Menurutnya, persoalan tersebut menunjukkan adanya dua sisi yang kontras dalam pengawasan pajak.
Untuk para pekerja, misalnya, relatif mudah dipantau karena penghasilan tercatat dan pajaknya dipotong. Data kependudukan juga semakin terhubung dengan administrasi perpajakan.
Sementara transaksi masyarakat terus bergerak ke sistem digital.
Achmad mencatat, kondisi serupa terjadi pada pedagang daring, profesional dan pelaku UMKM yang semakin didorong masuk ke dalam sistem formal.
Artinya, semakin banyak aktivitas ekonomi yang tercatat, maka semakin mudah juga negara mengidentifikasi kewajiban perpajakannya.
Sebaliknya, pengawasan terhadap korporasi besar menghadapi transaksi yang jauh lebih kompleks.
Pemerintah tidak hanya perlu melihat nilai penjualan, tapi juga harus memahami transaksi pihak terafiliasi, harga transfer, klasifikasi produk, ekspor-impor, jasa manajemen, pinjaman antarperusahaan hingga struktur kepemilikan.
Dalam perkara Toba Pulp Lestari, Kejaksaan Agung menyebut perkara berkaitan dengan transaksi penjualan pulp kepada pihak terafiliasi, dugaan under-invoicing dan perubahan klasifikasi produk.
Seluruh dugaan tersebut masih harus dibuktikan melalui proses hukum.
Achmad menilai transfer pricing sendiri bukan praktik ilegal. Transaksi antarperusahaan yang berada dalam satu grup merupakan praktik bisnis yang lumrah.
Tapi persoalan muncul ketika harga transaksi tidak mencerminkan kewajaran ekonomi, dan berpotensi digunakan untuk menggeser laba atau memperkecil kewajiban pajak.
Pemerintah sendiri telah memiliki aturan mengenai transaksi yang dipengaruhi hubungan istimewa melalui Peraturan Menteri KeuanganNomor 172 Tahun 2023.
Aturan ini mewajibkan penerapan prinsip kewajaran dan kelaziman usaha atau arm’s length principle dalam transaksi pihak berelasi.
Regulasi tersebut juga mengatur mekanisme pengujian transaksi, termasuk analisis industri, kondisi transaksi, kesebandingan, metode penentuan harga transfer serta dokumentasi berupa dokumen induk, dokumen lokal dan laporan per negara.
Dengan begitu, tantangan pengawasan pajak juga berada pada kemampuan negara untuk mendeteksi transaksi yang berisiko dan memastikan aturan tersebut berjalan efektif.
“Negara jauh lebih mudah memungut pajak dari mereka yang transaksinya sederhana dibanding membongkar transaksi kompleks yang melibatkan entitas besar dan lintas yurisdiksi,” tegas Achmad.
Target Pajak Terus Naik
Kebutuhan memperkuat pengawasan korporasi menjadi semakin dibutuhkan karena pemerintah terus meningkatkan target penerimaan pajak.
Target sekitar Rp2.593 triliun dalam RAPBN 2027 menuntut perluasan basis pajak sekaligus peningkatan kepatuhan wajib pajak.
Achmad menyebut, pemerintah juga mengandalkan digitalisasi administrasi perpajakan dan integrasi data untuk memperluas basis penerimaan.
Namun, reformasi perpajakan dinilai tidak cukup hanya membuat semakin banyak wajib pajak terlihat oleh negara.
“Jangan sampai Coretax membuat negara sangat canggih mengetahui kewajiban pedagang kecil dan kelas menengah, tetapi tetap tertinggal ketika berhadapan dengan transaksi korporasi bernilai triliunan,” katanya.
Persoalan tersebut berkaitan langsung dengan upaya memperkecil tax gap atau selisih antara potensi penerimaan pajak dan penerimaan yang benar-benar masuk ke kas negara.
Achmad menyatakan, pemerintah memang membutuhkan basis penerimaan yang lebih luas. Namun, perluasan basis pajak harus sejalan dengan upaya menutup celah penerimaan pada kelompok ekonomi besar.
Sebab nilai transaksi korporasi yang sangat besar, dapat memiliki konsekuensi terhadap penerimaan negara dalam skala yang berbeda dibanding kepatuhan wajib pajak dengan aktivitas ekonomi yang lebih sederhana.
“Setiap penerimaan yang hilang akhirnya mempersempit ruang untuk pendidikan, kesehatan, perlindungan sosial dan infrastruktur,” kata Achmad
Ia melanjutkan, ketika penerimaan negara tidak mencapai potensi yang seharusnya, pemerintah pada akhirnya menghadapi pilihan untuk menyesuaikan belanja, menambah utang, memperbesar defisit atau mencari sumber penerimaan baru.
Karena itu, pengawasan terhadap transaksi korporasi tidak dapat ditempatkan hanya sebagai persoalan teknis perpajakan.
Efektivitas pengawasan tersebut juga berkaitan dengan kemampuan pemerintah menjaga penerimaan negara saat kebutuhan belanja terus meningkat.
Pengawasan Korporasi Jadi Ujian
Lebih lanjut Achmad membeberkan, kasus dugaan kerugian negara sekitar Rp2 triliun dalam perkara Toba Pulp Lestari menjadi salah satu pengingat mengenai besarnya tantangan pengawasan transaksi korporasi.
Namun angka tersebut masih merupakan estimasi dalam proses hukum, dan belum dapat diperlakukan sebagai kerugian negara yang telah berkekuatan hukum tetap.
Achmad menilai, pemerintah perlu memastikan penguatan pengawasan berjalan seimbang antara wajib pajak individu, UMKM dan korporasi besar.
Integrasi data perpajakan dengan kepabeanan, perdagangan internasional serta informasi beneficial ownership dinilai penting untuk mendeteksi pola transaksi yang tidak wajar.
Pada saat yang sama, kapasitas auditor dalam menangani transfer pricing dan perpajakan internasional juga perlu diperkuat.
Bagi Achmad, ukuran keberhasilan reformasi pajak tidak semata-mata terlihat dari kenaikan target penerimaan setiap tahun.
Kemampuan negara menemukan dan mencegah potensi kebocoran penerimaan dari transaksi bernilai besar juga menjadi bagian penting dari reformasi tersebut.
“Reformasi pajak tidak boleh hanya bergerak ke bawah dengan mencari semakin banyak rakyat untuk masuk ke basis pajak.
Reformasi juga harus bergerak ke atas, memastikan kekuatan ekonomi tidak berubah menjadi kekuatan untuk menghindari kewajiban,” pungkasnya.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.