Jelang 34 Tahun, Astra Infra Kelola 396 Km Jalan TolLaba Astra InternasionalAnjlok 19 Persen Tambang dan Alat Berat Lesu
Di titik ini, cerita menjadi lebih menarik karena pemerintah sebenarnya tidak sedang ingin membunuh industri batu bara. Yang ingin ditekan adalah produksi berlebihan.
Pada Januari 2026, Menteri ESDM Bahlil Lahadalia menjelaskan pemerintah ingin memangkas produksi dari sekitar 790 juta ton pada 2025 menjadi sekitar 600 juta ton pada 2026.
Menurut pemerintah, Indonesia menyumbang sekitar 514 juta ton dari perdagangan batu bara global yang volumenya sekitar 1,3 miliar ton. Besarnya pasokan Indonesia dinilai ikut membuat keseimbangan pasar terganggu.
Dengan produksi yang lebih rendah, pemerintah berharap harga membaik.
Data HBA menunjukkan harga memang tidak berada dalam kondisi terpuruk seperti yang mungkin dibayangkan jika hanya melihat penurunan aktivitas tambang.
Pada periode pertama Agustus 2026, HBA untuk batu bara 6.322 GAR ditetapkan sebesar USD124,44 per ton, setara sekitar Rp2,23 juta per ton dengan kurs Rp17.900 per USD.
Angka tersebut memang turun 5,62 persen dibandingkan periode kedua Juli 2026. Tetapi secara tahunan masih lebih tinggi 21 persen dibandingkan HBA periode pertama Agustus 2025 yang sebesar USD102,22 per ton.
Untuk batu bara dengan kalori lebih rendah, HBA 5.300 GAR pada periode pertama Agustus 2026 berada di USD93,27 per ton atau sekitar Rp1,67 juta per ton.
HBA 4.100 GAR berada di USD65,48 per ton atau sekitar Rp1,17 juta, sedangkan HBA 3.400 GAR berada di USD45,27 per ton atau sekitar Rp810 ribu.
Dengan demikian, ada paradoks yang sulit diabaikan. Volume ditekan, tetapi harga justru sedang dijaga.
Jawabannya ada pada satu kata yang agak membosankan tetapi menentukan nasib banyak perusahaan tambang, yaitu volume. Harga yang lebih baik tidak otomatis menggantikan tonase yang hilang.
UNTR mencatat volume penjualan batu bara dari bisnis Thermal and Metallurgical Coal Mining sebesar 6 juta ton pada semester I 2026, turun 10 persen dibandingkan periode yang sama tahun sebelumnya.
Pendapatan segmen tersebut ikut turun 4 persen menjadi Rp12,9 triliun.
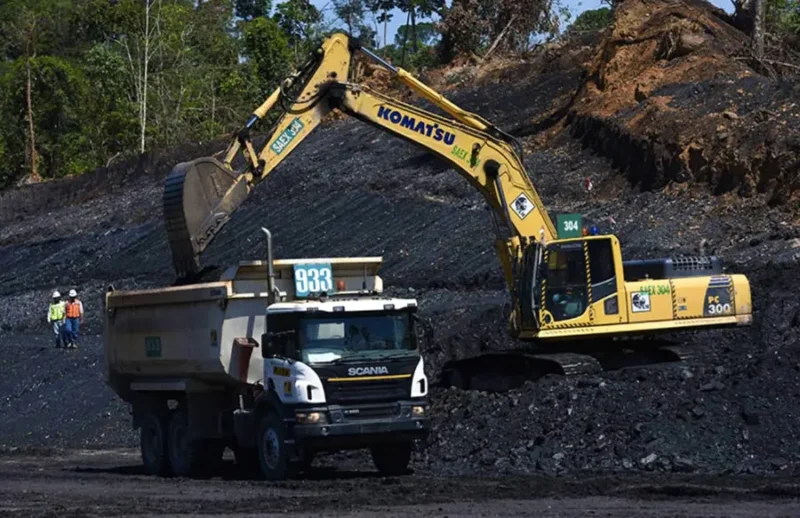
Pada bisnis kontraktor pertambangan PAMA Group, volume pekerjaan pemindahan tanah juga turun 10 persen menjadi 481 juta bank cubic metres. Produksi batu bara untuk klien turun 3 persen menjadi 67 juta ton.
Artinya, ketika perusahaan tambang menyesuaikan target produksi berdasarkan RKAB, efeknya merambat ke perusahaan yang berada di belakangnya.
Pemilik tambang mengurangi produksi. Kontraktor mengurangi volume pekerjaan.
Pembelian alat berat baru ditunda. Permintaan big machine pun ikut turun.
Suku cadang dan jasa pemeliharaan kemudian menjadi salah satu bagian yang masih bertahan karena alat yang sudah telanjur beroperasi tetap harus dirawat.
Inilah efek berantai dari sebuah kebijakan yang pada awalnya terlihat hanya mengatur jumlah produksi batu bara.
Persoalannya, industri alat berat tidak bisa selamanya menggantungkan napas pada tambang batu bara. Data HINABI menunjukkan sektor nonpertambangan mulai memainkan peran lebih besar.
Kehutanan dan agro disebut menjadi kontributor utama permintaan pada semester I 2026 ketika permintaan pertambangan melambat.
Perubahan itu penting karena menunjukkan bahwa industri alat berat sedang mencari sumber pertumbuhan baru.
Sektor pertambangan memang masih menjadi pasar besar, tetapi kebijakan produksi komoditas dapat berubah mengikuti harga, cadangan, kebutuhan domestik dan kondisi pasar global.
Sementara itu, kebutuhan alat berat di sektor agro dan kehutanan memiliki siklus yang berbeda.
Bagi perusahaan seperti UNTR, pergeseran tersebut berarti diversifikasi pasar menjadi kebutuhan ketika pelanggan utama sedang mengurangi belanja mesin.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.