DEN Akui Indonesia Kalah dari Filipina dan Vietnam soal PLTSAPINDO Usul Dua Persen APBN Dialokasikan ke Vokasi untuk Atasi Kesenjangan Skill Pekerja dan Industri
Artinya, persoalannya lebih tepat dibaca sebagai risiko regional terhadap volume dan biaya logistik, bukan krisis pasokan batu bara nasional.
Mengapa LSIP dan PTBA Disebut Lebih Diuntungkan?
Perbedaan risiko geografis tersebut kemudian menjadi dasar Stockbit dalam melihat prospek emiten.
Ketika harga komoditas naik karena pasar memperkirakan pasokan semakin ketat, produsen idealnya dapat mempertahankan volume produksi dan menjualnya dengan harga yang lebih tinggi.
Namun, apabila perusahaan berada di wilayah yang mengalami gangguan produksi atau distribusi, sebagian keuntungan dari kenaikan harga dapat tergerus.
Untuk perusahaan yang berbasis di Sumatra, Stockbit melihat risiko tersebut relatif lebih kecil dalam konteks gangguan yang sedang terjadi di Kalimantan.
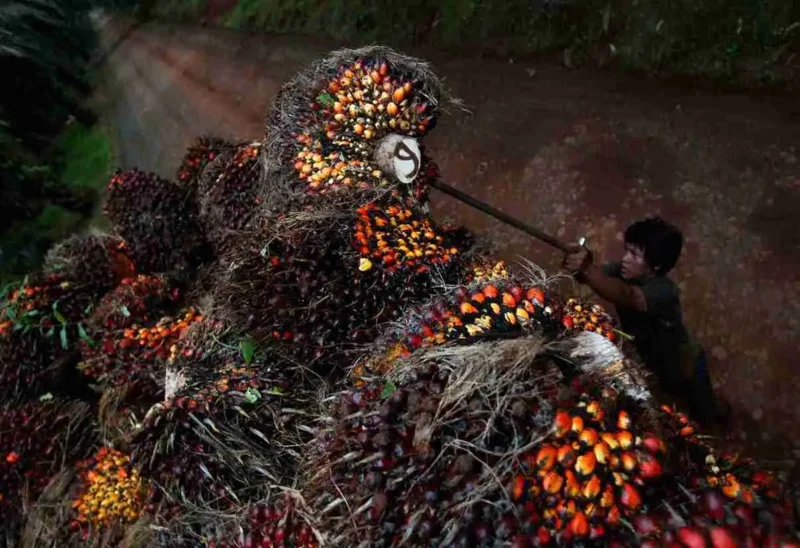
LSIP sebagai emiten perkebunan dan PTBA sebagai produsen batu bara dinilai memiliki posisi yang relatif lebih menguntungkan karena tidak berhadapan langsung dengan gangguan Sungai Barito.
Ini bukan berarti kedua emiten otomatis menjadi pemenang ketika harga CPO dan batu bara naik, tetapi risiko penurunan volume dan lonjakan biaya logistik dinilai lebih rendah dibandingkan perusahaan yang operasionalnya berada di titik gangguan.
Dengan kata lain, kenaikan harga komoditas baru menjadi benar-benar positif bagi emiten apabila perusahaan mampu mengonversinya menjadi volume penjualan dan margin yang lebih besar.
Dampak kenaikan CPO dan batu bara bahkan dapat meluas ke tingkat makroekonomi.
Indonesia merupakan eksportir besar kedua komoditas tersebut. Karena itu, harga jual yang lebih tinggi berpotensi meningkatkan penerimaan ekspor dan membantu menopang neraca perdagangan.
Stockbit menilai kenaikan harga CPO dan batu bara berpotensi memberikan dukungan terhadap neraca perdagangan Indonesia dan pada akhirnya nilai tukar rupiah.
Namun, manfaat tersebut memiliki syarat penting, yakni kenaikan harga tidak boleh sampai sepenuhnya terkompensasi oleh penurunan output yang signifikan.
Persoalan ini menjadi semakin penting setelah konflik AS-Iran meningkatkan tekanan terhadap pasar minyak global.
Kenaikan harga minyak membuat kebutuhan impor energi Indonesia berpotensi meningkat dan pada akhirnya dapat menekan neraca perdagangan.
Dalam kondisi seperti itu, kenaikan harga komoditas ekspor seperti CPO dan batu bara dapat menjadi semacam bantalan bagi neraca eksternal Indonesia.
Tetapi lagi-lagi, ada syaratnya. Harga yang tinggi tidak banyak membantu apabila barang yang bisa dijual justru semakin sedikit.
Karena itu, perkembangan CPO dan batu bara dalam beberapa bulan ke depan bukan cuma soal apakah harga komoditas akan terus naik.
Investor juga perlu melihat apakah El Nino benar-benar memangkas produksi, seberapa besar gangguan logistik bertahan, serta emiten mana yang paling mampu mempertahankan volume penjualan di tengah kondisi tersebut.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.