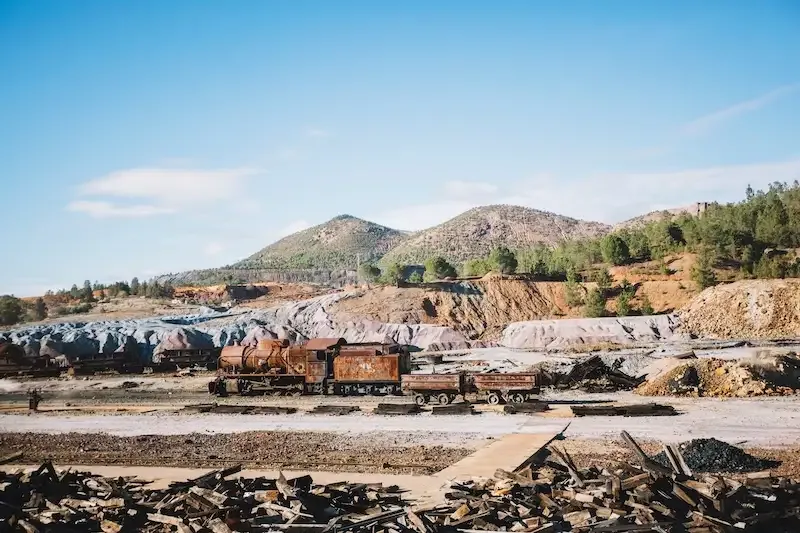
Di balik lonjakan angka ekspor dan investasi, biaya kerusakan ekologi yang ditimbulkan dari aktivitas ekstraktif tersebut justru berlipat ganda jauh melampaui pendapatan negara.
Berdasarkan simulasi perhitungan kegiatan hilirisasi nikel sepanjang 2021–2024, setiap Rp2 triliun pendapatan yang diterima negara menimbulkan kerugian ekologi senilai Rp20 triliun yang dirasakan langsung oleh masyarakat di sekitar wilayah pertambangan.
Guru Besar Bidang Ekonomi Internasional FEB Universitas Tadulako, Moh Ahlis Djirimu, memaparkan gambaran riil ketimpangan tersebut di Sulawesi Tengah sebagai salah satu pusat hilirisasi nikel nasional.
Menurut Prof Ahlis, provinsi tersebut hanya memperoleh Dana Bagi Hasilnikel sebesar Rp10 miliar, tetapi harus dibayar mahal dengan kehilangan 27.000 hektar hutan.
“Artinya hutan kita hanya dihargai seharga dua pasang sepatu kaki lima atau setara Rp395 ribu per hektar.
Sementara standar lingkungan atau biaya untuk rehabilitasi hutan yang rusak bisa mencapai Rp30 juta hingga Rp50 juta per hektar,” ujar Ahlis dalam acara CERAH Expert Panel di Jakarta, Kamis, 27 Agustus 2026.
Kerugian ekologis yang membengkak ini dinilai terjadi karena ketergantungan negara yang terlalu tinggi pada sektor ekstraktif tanpa diimbangi reformasi tata kelola ekonomi daerah.
Sementara itu, Founder dan Director Article 33 Indonesia, Chitra Retna, menegaskan perlunya skema pembagian manfaat atau benefit sharing mechanismsebagai strategi agar daerah penghasil tidak terus didominasi industri tambang.
“Tolok ukurnya bukanlah apakah manfaat yang dibagikan menjadi lebih besar, melainkan apakah distribusi rente tersebut mengubah arah pembangunan wilayah,” kata Chitra.
Menurutnya, kerangka BSM harus memperhitungkan seluruh biaya, risiko, dan kewajiban lingkungan secara jelas.
Skema ini juga wajib mengarahkan daerah untuk meningkatkan produktivitas sektor non-ekstraktif, memperbaiki kualitas sumber daya manusia, serta memperkuat kapabilitas fiskal.
Proses tersebut, kata dia, dapat dimulai dari langkah low-hanging fruit melalui uji coba bersama pemangku kepentingan yang dilembagakan lewat Peraturan Daerah
Merespons sorotan tersebut, pemerintah menyatakan sedang membenahi regulasi tata kelola hilirisasi nikel agar menciptakan dampak ekonomi, sosial, dan lingkungan yang lebih seimbang.
Analisis Kebijakan Ahli Madya Asdep Pengembangan Mineral dan Batu Bara Kemenko Perekonomian, Kusti Erawati, mengungkapkan bahwa pemerintah saat ini tengah merancang Peraturan Presidententang Tata Kelola Mineral Kritis dan Mineral Strategis.
“Kebijakan ini nantinya diharapkan dapat memasukkan kebutuhan pertumbuhan ekonomi, mengamankan sumber daya, optimalisasi sumber daya alam untuk kesejahteraan masyarakat,” ujar Kusti.
Ia juga menyebut bahwa pemerintah juga akan memperbaiki aturan reklamasi pascatambang agar lahan bekas eksplorasi tidak hanya dikembalikan pada fungsi lingkungan aslinya, tetapi mampu memberikan nilai tambah ekonomi bagi masyarakat sekitar.
DEN Ungkap Titik Pungutan Royalti Nikel yang Bikin Kas Negara Gemuk
Dewan Energi Nasionalmeluruskan persepsi publik dan pelaku usaha mengenai skema pemungutan royalti nikel nasional.
DEN secara matematis membuktikan bahwa penetapan beban royalti yang ditagihkan pada tingkat penambang hulujauh lebih menguntungkan kas negara ketimbang memungut royalti dari hasil olahan pabrik pemurnian
Ahli Pertambangan dan Mineral DEN, Nataneil Adhynagara Horansil, membeberkan kalkulasi perbandingan angka penerimaan royalti dari dua titik pungutan tersebut.
“Intinya, kalau kita menghitung royalti pada bijih nikel itu nilainya jauh lebih besar daripada kalau kita hitung di produk pemurnian. Untuk jumlah nikel yang sama, jika kita bayarkan royaltinya di bijih, nilainya 176 dolar AS.
Sementara kalau dibayarkan di feronikel, nilainya hanya 128 dolar AS,” ungkap Nataneil dalam forum diskusi CERAH bertajuk Reformasi Pengelolaan Nikel demi Mendorong Pertumbuhan Industri Hijau, pada Kamis, 27 Agustus 2026.
Nataneil menambahkan bahwa jurang perbedaan penerimaan royalti tersebut akan terlihat semakin melebar apabila disimulasikan pada produk olahan nikel tingkat menengah seperti nikel matte.
Penetapan formulasi royalti pada tingkat tambang hulu terbukti memberikan angka pengembalian fiskalyang jauh lebih maksimal bagi penerimaan negara bukan pajak
“Kalau nikel matte, kita harus bayar 686 dolar AS jika ditagih di bijih. Tapi kalau dibayarkan di nikel matte, kita hanya membayar 365 dolar AS.
Artinya, royalti yang dibayarkan oleh penambang itu lebih besar daripada royalti yang dibayarkan oleh smelter,” bebernya secara terperinci.
Fakta angka tersebut mematahkan wacana sebagian pihak yang mendorong agar pungutan royalti dialihkan sepenuhnya ke fasilitas pabrik smelter.
Nataneil menegaskan bahwa pemerintah sengaja merancang tarif royalti di tingkat smelter lebih rendah demi memberikan insentif pemicuagar investor mau membangun fasilitas pengolahan di dalam negeri.
“Jangan kita keliru menganggap bahwa harusnya royalti dibayarkan di smelter saja, bukan di penambang. Kalau tujuannya mendapatkan nilai royalti maksimal, ya harusnya buat royalti di tambang,” tegasnya.
Peningkatan penerimaan royalti nikel secara signifikan sejatinya telah dibukukan pemerintah usai merevisi aturan tarif iuran produksi pada regulasi terbaru.
Revisi penyesuaian tarif royalti bijih nikel yang dinaikkan dari 10 persen menjadi 14 persen sukses mengalirkan tambahan pendapatan triliun rupiah ke kas negara.
“Penerimaan royalti nikel tahun 2024 terakhir sekitar Rp11,63 triliun. Pada tahun 2025 meningkat cukup signifikan menjadi Rp19 triliun.
Kenapa? Karena kita merevisi tarif royalti bijih nikel dari 10 persen menjadi 14 persen,” terangnya.
Meski demikian, Nataneil mengingatkan bahwa penarikan royalti harus diimbangi dengan kepastian hukum serta transparansi penghitungan iuran tetap dan iuran produksi.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.