BRIUngkap Perkembangan Holding Ultramikro, Sebanyak 2,3 Juta Nasabah Naik KelasProgram ‘Klasterku Hidupku’ BRI Bikin Pengusaha Ikan Kering di Sorong Naik Kelas
Kondisi Industri Perbankan
Hery juga memaparkan kondisi industri perbankan nasional hingga triwulan II-2026. Pertumbuhan kredit industri tercatat 12,7 persen yoy, sedangkan DPK tumbuh 10,2 persen yoy.
Pendanaan pasar tumbuh 11 persen yoy. Dari sisi kualitas aset, loan at riskindustri turun dari 8,9 persen pada triwulan I menjadi 8,5 persen pada triwulan II-2026.
Likuiditas industri perbankan juga dinilai memadai dengan loan to deposit ratiosebesar 88,3 persen. Sementara return on assetindustri berada di level 2,5 persen.
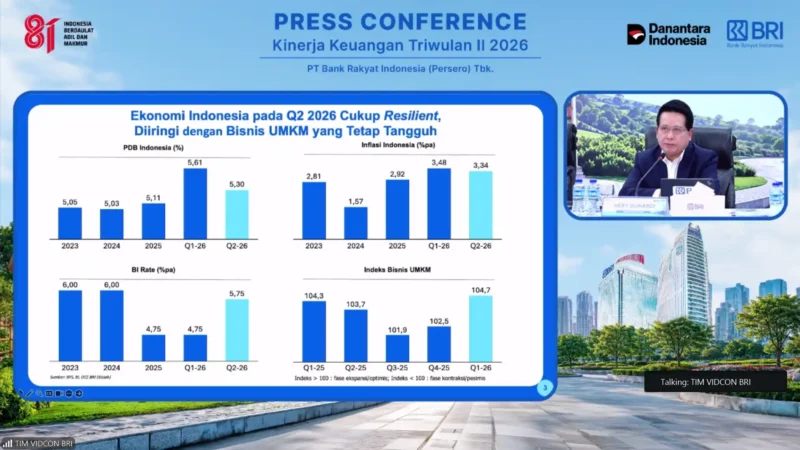
Dari sisi makroekonomi, pertumbuhan ekonomi Indonesia pada kuartal II-2026 berada di kisaran 5,30 persen. Inflasi tercatat turun dari 3,48 persen pada kuartal I menjadi 3,34 persen pada kuartal II-2026.
Di sektor usaha mikro, kecil, dan menengah, indeks bisnis UMKM meningkat dari 102,5 pada 2025 menjadi 104,7 pada kuartal I-2026. Kenaikan tersebut mencerminkan penguatan aktivitas bisnis UMKM.
Di tengah ekspansi kredit dan dukungan terhadap sektor produktif serta program pemerintah, BRI menyatakan tetap mengedepankan prinsip kehati-hatian dan tata kelola perusahaan.
“Bagi BRI, mendukung program pemerintah dan menjaga kualitas aset bukanlah dua hal yang pertentangan.
Justru keduanya harus berjalan bersama agar pertumbuhan yang kami hasilkan hari ini dapat menjadi pertumbuhan yang berkelanjutan dalam jangka panjang,” ujar Hery.
Menurut Hery, transformasi yang dijalankan perseroan tidak hanya diarahkan untuk mengejar pertumbuhan, tetapi juga memastikan kualitas aset, efisiensi, digitalisasi, dan manajemen risiko berjalan sejalan.
“Transformasi bukan tujuan akhir. Transformasi harus tercermin dalam kinerja, kualitas pertumbuhan, dan kemampuan BRI menciptakan nilai yang berkelanjutan,” kata dia.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.