Indonesia MorowaliCiptakan Ekonomi Sirkular di Lingkar Nikel MorowaliDexlite Naik 20 Persen, Ekonom Ingatkan Beban yang bisa Jatuh ke Kelas Menengah
Yang membuat angka tersebut penting adalah struktur kewajibannya. Liabilitas jangka pendek Adhi Karya memang turun menjadi Rp17,02 triliun, tetapi liabilitas jangka panjang justru naik 19,08 persen menjadi Rp7,19 triliun.
Pinjaman bank dan lembaga keuangan jangka panjang juga meningkat menjadi Rp2,51 triliun dari Rp1,38 triliun pada akhir 2025.
Dari sisi laba, keduanya memang masih mencatat keuntungan. PT PP membukukan laba yang dapat diatribusikan kepada pemilik entitas induk Rp193,46 miliar pada semester I 2026, sedangkan Adhi Karya mencatat Rp8,49 miliar.
Namun, angka laba tersebut perlu dibaca berdampingan dengan tekanan kas dan kewajiban yang masih besar.
Di titik inilah rencana konsolidasi memperoleh konteks yang lebih penting. Merger tidak cukup hanya menghasilkan perusahaan dengan aset lebih besar.
Entitas baru harus mampu mengurangi biaya pendanaan, memperbaiki arus kas, menata ulang kewajiban, sekaligus memastikan proyek yang dikerjakan menghasilkan margin yang cukup untuk menopang struktur modal.
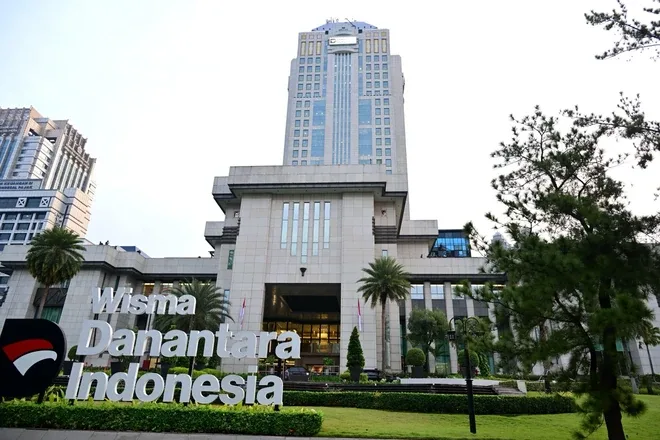
Danantara sendiri sebelumnya telah menegaskan bahwa restrukturisasi BUMN Karya membutuhkan kehati-hatian karena persoalan perusahaan konstruksi pelat merah tersebut sudah berlangsung lama.
Pada 18 Agustus, Dony Oskaria menyebut proses tersebut memakan waktu karena pemerintah harus menyelesaikan masalah satu per satu.
Kini target konsolidasi kembali dikebut. Dony pada 31 Agustus mengatakan merger PT PP dan Adhi Karya dipercepat untuk diselesaikan tahun ini.
Namun, pemerintah belum menentukan perusahaan yang akan menjadi surviving entity. Fokusnya masih pada konsolidasi untuk proses penyelamatan dan penyehatan.
Artinya, tantangan terbesar setelah penggabungan justru berada di belakang meja. Pemerintah harus memastikan merger tidak sekadar memindahkan kewajiban dari dua neraca ke satu neraca yang lebih besar.
Apalagi target sebelumnya sudah bergeser dari Juni menjadi kuartal IV 2026 karena restrukturisasi belum rampung.
Dengan kondisi kas dan utang kedua perusahaan, kualitas restrukturisasi akan menjadi penentu apakah konsolidasi tersebut benar-benar menghasilkan BUMN Karya yang lebih sehat atau sekadar perusahaan yang lebih besar di atas kertas.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.