Danantara Ditargetkan Setor Rp120 Triliun ke Negara Tahun iniPR dari DPR untuk Bos Baru BI: Perkuat Pembiayaan UMKM dan Ekonomi Syariah
“Run-rate fasilitas heap leach yang diekspektasikan mencapai sekitar 50 ribu ons pada 4Q26 menunjukkan bahwa produksi 2027 on-track untuk mencapai sekitar 150 ribu ons,” tulis Stockbit.
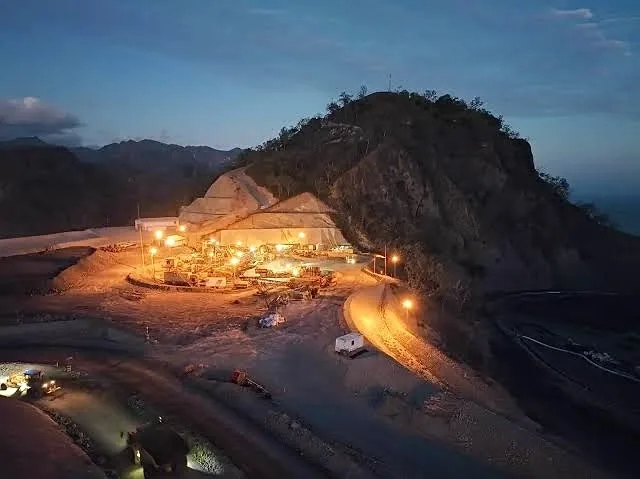
Pertumbuhan yang lebih besar kemudian diharapkan berasal dari fasilitas carbon-in-leach atau CIL. EMAS tengah mempercepat pembangunan CIL tahap pertama dengan kapasitas pengolahan 12 juta ton per tahun.
Pengecoran beton pertama fasilitas tersebut ditargetkan dimulai pada awal kuartal IV 2026.
Jika pembangunan berjalan sesuai rencana, ekspansi CIL akan meningkatkan kapasitas produksi EMAS secara bertahap hingga sekitar 500.000 ons pada 2030.
Skala tersebut berpotensi menempatkan EMAS sebagai salah satu produsen emas terbesar di Indonesia. “EMAS juga memiliki prospek pertumbuhan yang cukup tinggi dalam jangka menengah,” tulis Stockbit.
Namun, prospek tersebut datang bersama kebutuhan modal yang tidak kecil. Belanja modal untuk pembangunan fasilitas CIL masih tinggi hingga 2028.
Artinya, semakin cepat EMAS mengejar ekspansi, semakin besar pula kebutuhan pendanaan yang harus ditanggung perusahaan.
Stockbit juga mengingatkan risiko lain yang dapat mengganggu proyeksi. Sebagian produksi yang direncanakan pada akhir 2026 berpotensi bergeser ke awal 2027.
Jika terjadi, capaian produksi tahunan bisa berada di bawah guidance dan sebagian pertumbuhan yang diharapkan pasar harus menunggu tahun berikutnya.
Tekanan juga bisa datang dari sisi harga. Diskon harga emas domestik pada volume yang belum terkontrak berpotensi melebar apabila persoalan oversupply di pasar dalam negeri berlanjut.
Karena itu, kinerja EMAS pada semester I sebaiknya dibaca sebagai tanda awal perubahan, bukan hasil akhir. Perusahaan sudah membuktikan bahwa produksi yang meningkat mampu membawa operasi ke zona laba.
Tantangannya sekarang adalah menjaga agar lonjakan tersebut tidak berhenti sebagai efek awal produksi komersial.
Semester II menjadi titik pembuktian. EMAS harus menggenjot produksi hingga sekitar 80.000 ons, menjaga cash cost di bawah USD1.000 per ons, sekaligus memastikan pembangunan CIL berjalan tanpa tekanan pendanaan yang berlebihan.
Dengan kata lain, cerita EMAS kini bukan lagi soal apakah tambang Pani mampu menghasilkan emas. Itu sudah mulai terbukti.
Pertanyaan yang lebih penting bagi investor adalah seberapa cepat emas tersebut dapat diproduksi, dijual, dan dikonversi menjadi laba serta arus kas.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.