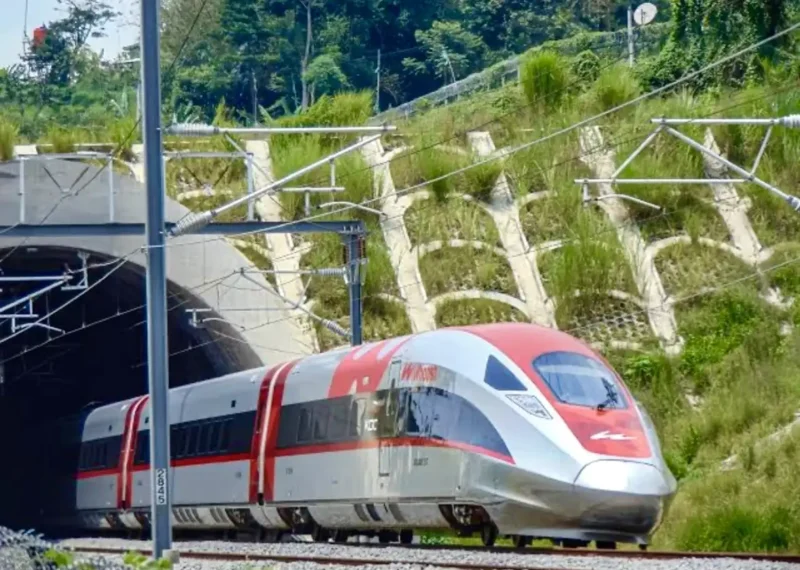
Sepengetahuan Purbaya, tenor utang Kereta Cepat Jakarta-Bandung atau Whoosh mencapai 80 tahun.
Tenor atau masa pembayaran utang Whoosh yang mencapai delapan dekade tersebut, didapatkan setelah adanya restrukturisasi antara Indonesia dan China sebagai pihak pemberi pinjaman.
“Itu kan total utang besar, tapi di-stretch 80 tahun dan sudah direstrukturisasi,” ujarnya kepada media di Jakarta, Selasa, 8 September 2026.
Purbaya menyatakan, Indonesia membayar utang sekitar Rp1 triliun dari tahun ke tahun. Ia menyampaikan, Kemenkeu optimis bahwa pihaknya mampu membayar cicilan tersebut kepada China.
“Cicilanyaatau sedikit di bawah itu dari tahun ke tahun. Ada yang tinggi tapi kalau kita lihat masih bisa lah,” ucapnya.
“Jadi tidak semengerikan yang dibayangkan sebelumnya karena utangnya sudah direstrukturisasi,” sambung Purbaya.
Lebih lanjut, Bendahara Negara tersebut juga optimis pembayaran utang Whoosh dapat dilaksankan oleh satu Special Mission Vehicleatau Badan Layanan Umumdi bawah Kemenkeu.
Sebelumnya Menkeu menyatakan, SMV dari Kemenkeu memiliki kemampuan dana untuk membayar utang Whoosh. Sebab, SMV ini diklaim memiliki keuntungan Rp3 sampai Rp4 triliun per tahun.
“Saya cuma lihat bebannya setiap tahun seperti apa sih. Saya lihat setiap tahun kalau segini aja cukup lah ditangani oleh satu atau dua SMV Kementerian Keuangan. Tapi uangnya cukup berlebih,” sebutnya.
Di samping itu, Menkeu juga menyatakan bahwa proyek Whoosh dapat diperpanjang dengan rute hingga mencapai Jawa Timur.
Purbaya menyebut, pemerintah China tampaknya berminat atas rencana pengembangan rute Whoosh tersebut.
“Nanti kita tarik Jawa Timur.
Jadi saya kan punya SMV itu, kita tarik ke Jawa Timur. Dan saya sudah bicara dengan Menteri Keuangan China dan siapa yang berwenang di sana. Sepertinya mereka tertarik,” jelasnya.
Meski demikian, Purbaya belum bisa mengumumkan hasil dari pembicaraan dengan pemerintah China terkait pengembangan rute Whoosh tersebut. “Belum, begitu dikasih saya akan ngomong,” pungkasnya.
Pemerintah Ambil Alih Saham KCIC, Utang Whoosh Jadi Beban Publik?
Langkah ambil alih porsi 60 persen saham PT Kereta Cepat Indonesia Chinayang selama ini dipegang konsorsium BUMN dinilai bukan solusi mendasar.
Skema penyelamatan melalui SMV di bawah Kemenkeu dianggap sekadar memindahkan beban dari satu kantong BUMN ke kantong negara.
Sebelumnya, Menkeu Purbaya mengumumkan bakal mengambil alih kepemilikan PT Pilar Sinergi BUMN Indonesiadi KCIC dan mengalokasikan pengelolaannya lewat SMV fiskal, seperti PT Sarana Multi InfrastrukturPemerintah mengklaim langkah ini tidak akan membebani Anggaran Pendapatan dan Belanja Negarasecara langsung.
Ekonom dan Pakar Kebijakan Publik UPN Veteran Jakarta, Achmad Nur Hidayat, melontarkan kritik tajam terhadap klaim tersebut.
Menurut dia, pemindahan beban utang bisnis ke lembaga milik negara tetap menjadi potensi bahaya fiskal bagi seluruh publik.
“Rakyat harus bertanya, kenapa utang bisnis to bisnis menjadi utangnya seluruh rakyat Indonesia?
Achmad menjelaskan, tekanan keuangan proyek kereta cepat berbiaya USD7,27 miliar ini sudah sangat mengkhawatirkan. PSBI tercatat membukukan kerugian hingga Rp4,98 triliun sepanjang 2025.
Kondisi tersebut merusak ekuitas PSBI hingga tersisa Rp5,1 triliun dari posisi sebelumnya Rp14,26 triliun pada 2023, serta meninggalkan piutang ke PT KAI sebesar Rp10,41 triliun.
Situasi kian kritis pada paruh pertama 2026. Laporan keuangan KAI mencatat PSBI kembali menderita kerugian Rp5,13 triliun hanya dalam waktu enam bulan, dengan liabilitas Rp21,55 triliun yang melampaui total asetnya sebesar Rp21,53 triliun.
“Ini artinya, bantalan modal PSBI secara teknis telah habis,” kata Achmad.
Hasil LHP BPK mempertegas bahwa KCIC membukukan total kerugian operasional hingga Rp8,56 triliun selama satu setengah tahun beroperasi.
Meski jumlah penumpang menembus 6,2 juta orang pada 2025 dan mengantongi EBITDA positif Rp346 miliar, pendapatan tiket Rp1,6 triliun terbukti jauh dari cukup untuk menutup beban bunga, depresiasi, dan selisih kurs.
Menurut Achmad, dalih pemerintah terkait skema penyelamatan ini “tidak menggunakan APBN” harus diluruskan. Kata dia, modal SMV berasal dari kekayaan negara, dan keuntungannya merupakan dividen publik.
Jika PT SMI atau SMV lain ditugaskan menerbitkan obligasi untuk menutup kewajiban Whoosh, langkah tersebut dinilai mereduksi kapasitas SMV dalam mendanai infrastruktur vital daerah, seperti jalan, rumah sakit, hingga pasokan air bersih.
“Secara ekonomi, tetap ada biaya publik berupa berkurangnya dividen, menyempitnya ruang pembiayaan infrastruktur, meningkatnya kewajiban SMV, atau kemungkinan kebutuhan tambahan modal negara di kemudian hari,” tuturnya.
Disclaimer
Seluruh informasi yang disajikan dalam artikel ini bertujuan untuk menambah wawasan dan referensi pembaca mengenai pasar modal, ekonomi, bisnis, dan investasi.
Informasi, opini, maupun analisis yang dimuat tidak dapat dijadikan sebagai ajakan, rekomendasi, atau saran untuk membeli maupun menjual instrumen investasi tertentu.
Setiap keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing pembaca. tidak bertanggung jawab atas segala bentuk kerugian maupun konsekuensi yang timbul dari penggunaan informasi dalam artikel ini.